
El informe sobre las tendencias del ahorro revela que las captaciones representan el 89.4 % de los pasivos de las entidades de intermediación financiera.
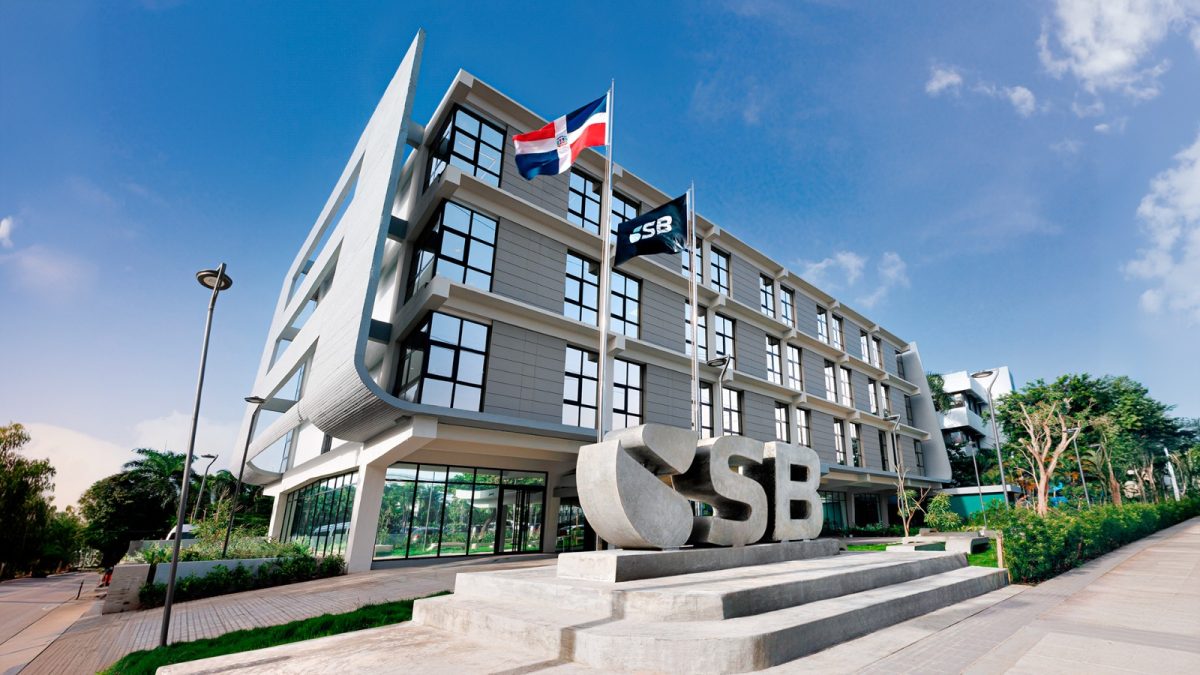
El sistema financiero dominicano registró un importante incremento en los recursos depositados por sus clientes durante el último año, al acumular captaciones por RD$3.5 billones al cierre de junio de 2026, lo que representa un crecimiento interanual de 15.9 %, informó la Superintendencia de Bancos (SB).
De acuerdo con las estadísticas presentadas por el organismo supervisor, el volumen de depósitos experimentó un aumento absoluto de RD$480,807 millones en comparación con junio de 2025, reflejando una expansión del ahorro canalizado a través de las entidades de intermediación financiera.
Las cifras forman parte del informe Tendencias del ahorro en República Dominicana: perspectiva desde las captaciones del sistema financiero, elaborado por la Superintendencia de Bancos y divulgado en el contexto de la conmemoración del Día Mundial del Ahorro, celebrado cada 31 de octubre.
La institución considera que el comportamiento de estos indicadores evidencia el fortalecimiento del ahorro formal y la confianza de los diferentes agentes económicos en las entidades que integran el sistema financiero nacional.
El documento también destaca la importancia de los depósitos como fuente de recursos para financiar las actividades productivas, debido a que permiten canalizar el ahorro de los hogares y otros sectores económicos hacia inversiones, creación de empresas y generación de puestos de trabajo.
Los depósitos constituyen la principal fuente de financiamiento bancario
En el ámbito financiero, los depósitos representan una parte esencial del sistema bancario. Estos fondos, proporcionados por los clientes, permiten a las instituciones financieras ofrecer préstamos y otros servicios. La confianza de los depositantes es crucial para mantener la estabilidad del sistema. Además, los bancos deben cumplir con regulaciones estrictas para garantizar la seguridad de los fondos depositados.El papel de los depósitos en la economía es fundamental. No solo facilitan la circulación del dinero, sino que también contribuyen al crecimiento económico al financiar proyectos empresariales y personales. En este sentido, los bancos actúan como intermediarios entre los ahorradores y quienes necesitan financiamiento. La gestión adecuada de los depósitos es, por tanto, una responsabilidad clave para cualquier institución financiera.Finalmente, es importante destacar que los depósitos pueden variar en términos de plazo y condiciones. Desde cuentas de ahorro hasta depósitos a plazo fijo, cada tipo ofrece diferentes beneficios y riesgos. Los clientes deben evaluar cuidadosamente sus opciones para maximizar el rendimiento de sus ahorros mientras minimizan los riesgos asociados.
El análisis de la Superintendencia de Bancos establece que las captaciones del público representan el 89.4 % de los pasivos totales de las entidades financieras supervisadas, consolidándose como el principal mecanismo de obtención de recursos para sus operaciones de intermediación.
Esta participación experimentó un incremento de tres puntos porcentuales respecto al 86.4 % registrado durante el mismo período del año anterior, lo que refleja una mayor participación de los depósitos dentro de la estructura de financiamiento del sistema.
En cuanto a la composición del ahorro, los depósitos a plazo mantuvieron la mayor participación entre los instrumentos de captación y registraron un crecimiento interanual de 16.5 %, equivalente a RD$241,611 millones adicionales.
No obstante, el ritmo de expansión de esta modalidad se moderó en 3.1 puntos porcentuales frente al comportamiento observado un año antes.
Las cuentas de ahorro también presentaron resultados positivos, con un incremento de 14.1 % en sus balances, mientras que las cuentas corrientes experimentaron una expansión de 17.9 % durante el período analizado.
Los bancos múltiples concentran la mayor cantidad de depósitos
Al examinar la distribución de las captaciones por tipo de entidad, el informe señala que los bancos múltiples mantienen el predominio dentro del sistema financiero, al concentrar el 88.8 % de los recursos depositados por el público.
En segundo lugar se ubicaron las asociaciones de ahorros y préstamos, cuya participación alcanzó el 9 %, mientras que los bancos de ahorro y crédito representaron el 1.8 % del total.
Aunque estos últimos mantienen una proporción menor dentro de la estructura general de captaciones, registraron una de las expansiones más significativas, con un crecimiento interanual de 20 %.
La región Sur encabeza el crecimiento de las captaciones
La distribución territorial de los depósitos también mostró diferencias en el comportamiento del ahorro entre las distintas regiones del país.
Según los datos recopilados por la Superintendencia de Bancos, la región Sur presentó el mayor crecimiento interanual, con una expansión de 22.9 %, seguida por la región Metropolitana, que registró un aumento de 17.5 %.
Por otro lado, la región Este experimentó un crecimiento más moderado, al situarse en 11.8 %, frente al 12.5 % que había alcanzado durante el período comparable del año anterior.
Los depósitos en dólares y euros aumentan en el último trimestre
En el último informe financiero, se ha observado un incremento significativo en los depósitos en dólares y euros. Este fenómeno se atribuye a la creciente confianza de los inversores en estas monedas. Los analistas financieros destacan que este aumento podría estar relacionado con las
políticas
económicas implementadas recientemente.
Factores que influyen en el crecimiento de los depósitos
Entre los factores que han contribuido a este crecimiento se encuentran las tasas de interés favorables y la estabilidad económica en la zona euro y en los Estados Unidos. Además, la incertidumbre en otros mercados ha llevado a los inversores a buscar refugio en estas divisas. Es importante mencionar que las instituciones financieras han jugado un papel crucial en este proceso, ofreciendo productos atractivos para los ahorradores.
Perspectivas para el futuro
Los expertos sugieren que, si las condiciones actuales se mantienen, es probable que los depósitos en dólares y euros continúen creciendo. Sin embargo, advierten que cualquier cambio en las políticas monetarias o en la situación económica global podría afectar esta tendencia. Por lo tanto, recomiendan a los inversores estar atentos a las señales
El reporte también analiza la evolución de los recursos depositados en monedas extranjeras, los cuales representaron el 29.7 % de las captaciones totales del sistema financiero.
Dentro de este segmento, los depósitos en dólares estadounidenses alcanzaron los US$17,515 millones, para un crecimiento interanual de 17.5 %. En tanto, los balances en euros ascendieron a 248 millones, registrando una variación positiva de 5.1 %.
La moneda estadounidense mantuvo una participación predominante, al concentrar el 98.4 % del saldo total de los depósitos denominados en divisas.
Tasas pasivas y diferencias en los balances de ahorro
Otro de los indicadores examinados en el documento corresponde a la remuneración que reciben los depositantes por sus recursos en las entidades financieras.
En ese sentido, la tasa pasiva promedio ponderada se ubicó en 3.50 %, por debajo del promedio de 3.71 % observado durante los doce meses anteriores y 0.89 puntos porcentuales menos que la registrada un año atrás.
Al desglosar este indicador por moneda, la tasa correspondiente a los depósitos en pesos dominicanos alcanzó el 4.23 %, mientras que la remuneración de los depósitos en moneda extranjera se situó en 1.77 %.
El informe también identificó diferencias en los balances promedio de las cuentas de ahorro según el género de sus titulares.
Las mujeres registraron un saldo promedio de RD$122,139, mientras que en los hombres esta cifra ascendió a RD$176,207, estableciendo una diferencia de RD$54,068 entre ambos grupos.
Esta brecha representa un incremento de aproximadamente 6 % en comparación con el período anterior, cuando la diferencia entre los balances promedio era de RD$50,940.
Con estos resultados, la Superintendencia de Bancos presentó un panorama sobre la evolución del ahorro formal en República Dominicana, destacando el papel de los depósitos como fuente fundamental de recursos para el funcionamiento del sistema financiero y el financiamiento de las actividades económicas.