
Un estudio realizado por los investigadores Ferlisa Báez y Fernando Morbán y presentado por el director general del Consejo Nacional de Promoción y Apoyo a la Micro, Pequeña y Mediana Empresa (Promipyme), Fabricio Gómez Mazara, revela que una tasa fija aplicada a prestatarios con perfiles de riesgo heterogéneos puede generar distorsiones importantes en el microcrédito.
El ejecutivo de Promipyme explicó que la investigación identifica cinco distorsiones asociadas a una tasa uniforme: subsidios cruzados, racionamiento del crédito, selección adversa, riesgo moral y asignación ineficiente, y plantea la necesidad de pasar del subsidio implícito al explícito como una metodología transparente que permita diferenciar la sostenibilidad financiera del subsidio deliberado.
Refirió que, bajo esta regla, el subsidio deja de otorgarse de forma implícita a la institución y se asigna explícitamente a cada operación de crédito, lo que facilita que las políticas públicas puedan focalizar con mayor eficiencia el subsidio.
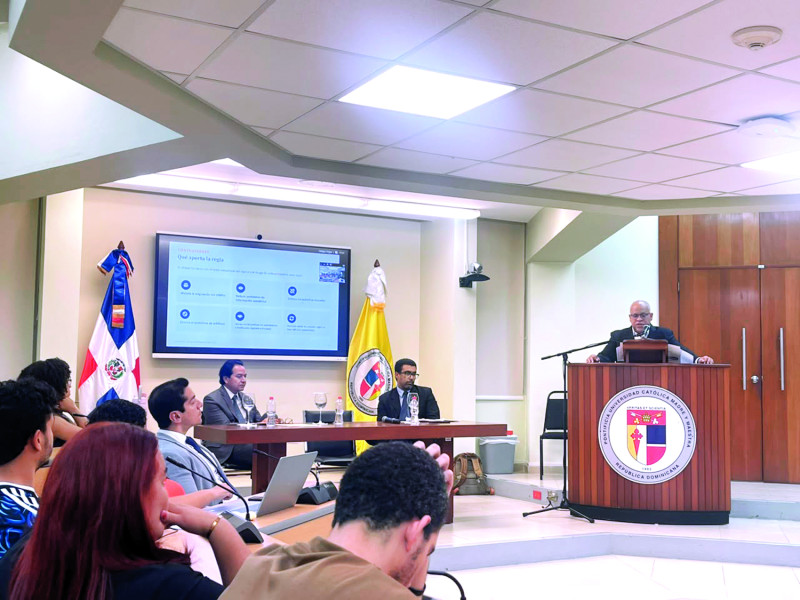
“El apoyo estatal se vuelve explícito, medible y focalizado, lo que facilita la evaluación de resultados, la planificación presupuestaria y la rendición de cuentas”, detalló Gómez Mazara al presentar el estudio a estudiantes y docentes de la Pontificia Univerdad Católica Madre y Maestra (PUCMM).
La investigación, titulada “Costo de oportunidad del capital y precios del microcrédito”, propone una regla técnica y transparente para establecer la tasa activa del microcrédito y separar la sostenibilidad financiera del subsidio deliberado.
En la presentación, Gómez Mazara destacó que el estudio de la tasa consideró tres componentes: el costo de oportunidad del capital, la prima de riesgo y los costos operativos.
Apuntó que entre los principales hallazgos, el estudio señala que la tasa natural de interés utilizada como referencia estructural se ubicó por encima de la tasa real observada durante la mayor parte del período analizado.
Dijo que este comportamiento se atribuye a fricciones estructurales del sistema financiero dominicano, entre ellas la informalidad, la baja profundidad financiera y la concentración del capital bancario.
Gómez Mazara explicó que el problema adquiere una dimensión adicional cuando una institución que no capta depósitos, como Promipyme, debe sostener una cartera con tasas por debajo de su costo técnico.
“Cuando uno da una tasa de interés subsidiada, la está dando por debajo del costo en términos técnicos. Entonces eso termina afectando la base de capital de la institución, que va a tener que depender en adelante de mayores transferencias desde el Gobierno central”, sostuvo Gómez Mazara.
Según el funcionario, el objetivo del estudio es precisamente simular las condiciones de un mercado y establecer con mayor claridad cuánto corresponde al costo técnico del crédito y cuánto constituye una decisión deliberada de política pública.
El riesgo del microcrédito
Gómez Mazara explicó que, debido a las características del microcrédito, no basta con determinar el costo del dinero. El modelo incorpora además los riesgos específicos de los prestatarios.
Para ello, la investigación adopta una formulación basada en Bottomley (1975), bajo una condición de no arbitraje según la cual el prestamista debe recibir, en valor esperado, al menos un rendimiento equivalente a su costo de oportunidad. La fórmula incorpora la probabilidad de incumplimiento y permite obtener una tasa activa requerida de acuerdo con el riesgo.
El modelo posteriormente amplía este mecanismo para considerar situaciones frecuentes en el microcrédito: clientes que pagan puntualmente, prestatarios que pagan con atraso y casos en los que solo se logra recuperar una parte del capital.
Entre los parámetros considerados se encuentran la probabilidad de incumplimiento definitivo, la probabilidad de pago tardío, la pérdida dado el incumplimiento (LGD, en inglés), la tasa libre de riesgo y la duración promedio del atraso.
“Hay clientes que pagan, pero pagan tarde, y casos en que se ha recuperado solamente parte del capital”, explicó Gómez Mazara al describir los elementos incorporados al modelo.
Destacó que el análisis también muestra que el nivel de riesgo del prestatario tiene incidencia directa sobre la tasa técnica requerida. En el escenario presentado se utilizan, entre otros supuestos, una probabilidad de incumplimiento del 10 %, una probabilidad de atraso del 40% y una duración promedio del atraso de 4.7 meses.
Propuesta metodológica
La metodología propuesta por los investigadores de Promipyme expone tres etapas. La primera consiste en establecer el retorno nominal requerido a partir del ancla macroeconómica. Ese retorno incorpora elementos como la inflación, la brecha del producto y los costos asociados a la obtención del capital.
La segunda etapa traduce ese retorno requerido en una tasa específica para cada segmento de riesgo, tomando en consideración la probabilidad de incumplimiento y las demás características del prestatario.
Y la tercera establece bandas institucionales, con un piso que garantice la sostenibilidad y un techo que limite la tasa de acuerdo con la regulación y la política social de la institución.
La propuesta contempla, además, actualizaciones trimestrales y un ciclo económico suavizado para reducir la volatilidad de corto plazo.
El documento resume la propuesta bajo una fórmula en la que la tasa de interés resulta de la tasa requerida, más una prima de microcrédito, menos el subsidio.
Con este mecanismo, indica que el apoyo estatal podría ser identificado y cuantificado para facilitar la evaluación de resultados, la planificación presupuestaria y la rendición de cuentas.
La investigación forma parte de la serie de documentos de trabajo No. 5 de Promipyme y fue elaborada por la Dirección de Inteligencia de Negocios de la institución.